Domain demonstrativ.de kaufen?
Wir ziehen mit dem Projekt
demonstrativ.de um.
Sind Sie am Kauf der Domain
demonstrativ.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain demonstrativ.de kaufen?
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **


Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
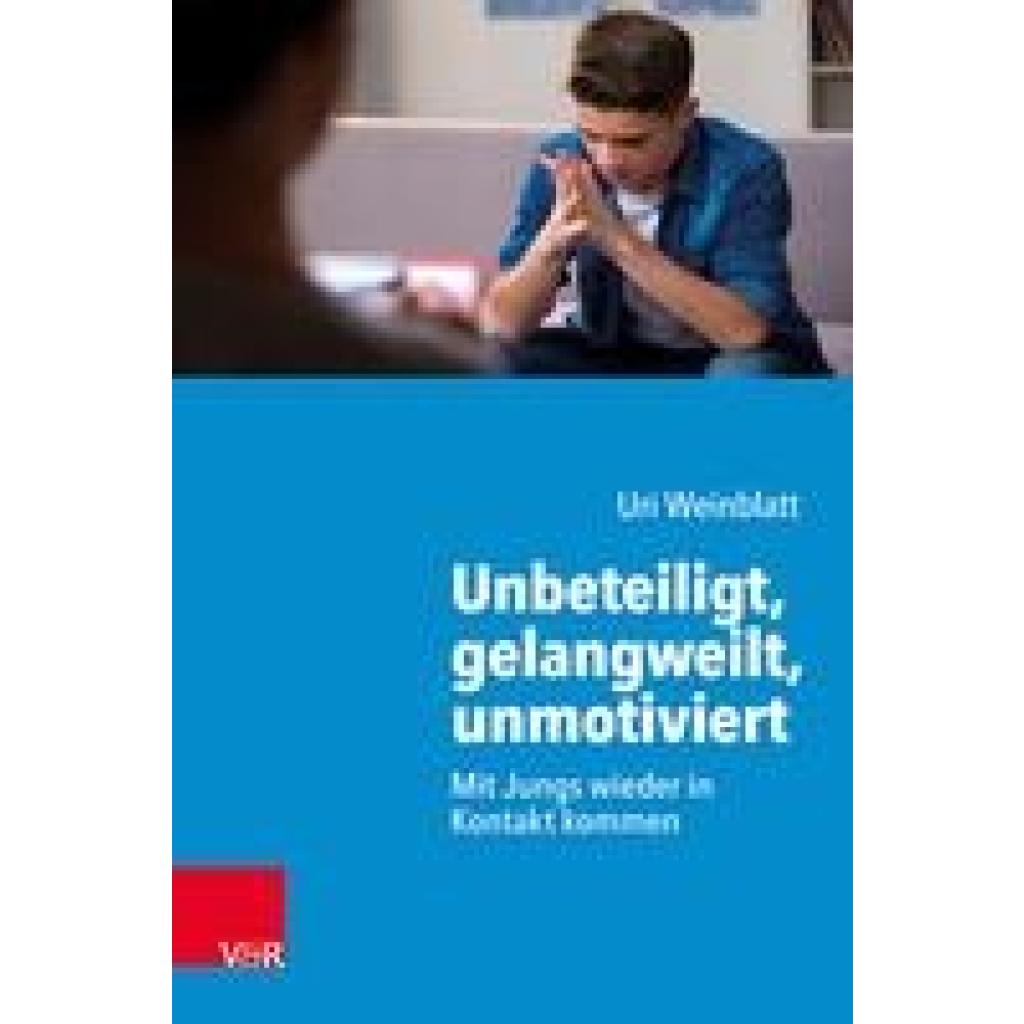
Unbeteiligt, gelangweilt, unmotiviert, Fachbücher von Uri Weinblatt, Astrid HildenbrandWenn Jungs nicht mehr rausgehen, sich isolieren und den Kontakt zu anderen verlieren, können Eltern stabilisierende Schritte einleiten, um ihrem Sohn zu einem bewussteren Selbstbild zu verhelfen. Der gesellschaftliche Wandel betrifft die Identitätsentwicklung von Jungen empfindlich. Im Spagat zwischen traditionellen Männlichkeitsvorstellungen und modernen Geschlechterkonzeptionen, unter Leistungsdruck und inmitten globaler Problemlagen finden sich viele Jugendliche und junge Männer nicht zurecht. Die Reaktion ist oft Scham, die Symptome sind Abkapselung von Familie, Freunden und räumlicher Umwelt, gepaart mit übermässigem Konsum an Videospielen und Cannabis. Uri Weinblatt analysiert die Übergangsphase vom Jugendlichen zum Mann in Verbindung mit der Genese von Schamgefühlen. Er antwortet klar, konkret und kenntnisreich auf die Frage, wie Eltern ihre Söhne darin unterstützen können, ihre Scham zu regulieren, ihren Weg zu finden und selbstbewusst erwachsen zu werden.30,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Weinblatt, Uri: Unbeteiligt, gelangweilt, unmotiviertUnbeteiligt, gelangweilt, unmotiviert , Mit Jungs wieder in Kontakt kommen , Scheinwerferblenden & -gitter > Karosserie & Exterieur Styling , Erscheinungsjahr: 20220214, Produktform: Kartoniert, Autoren: Weinblatt, Uri, Übersetzung: Hildenbrand, Astrid, Seitenzahl/Blattzahl: 175, Abbildungen: mit einer Abbildungen und 2 Tabellen, Keyword: Cannabis; Coaching; Computerspiele; Eltern; Eltern-Coaching; Gras; Jugendliche; Junge Erwachsene; Jungen; Jungs; Kinder- und Jugendlichenpsychotherapie; Marihuana; Neue Autorität; Psychotherapie; Pubertät; Sucht; Söhne; Vermeidendes Verhalten; Vermeidung; Videospiele, Fachschema: Jugend~Jugendliche~Jung~Kinderpsychotherapie~Psychotherapie / Kinderpsychotherapie / Jugendpsychotherapie, Fachkategorie: Psychotherapie: Kinder und Jugendliche~Psychologie, Sprache: Deutsch, Thema: Orientieren, Warengruppe: TB/Angewandte Psychologie, Fachkategorie: Altersgruppen: Jugendliche, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vandenhoeck + Ruprecht, Verlag: Vandenhoeck + Ruprecht, Verlag: Vandenhoeck & Ruprecht, Länge: 200, Breite: 124, Höhe: 20, Gewicht: 212, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0016, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch, WolkenId: 272032928,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sirui 20AF133X-EN 20mm AF Anamorphic Objektiv (Sony E-Mount, Neutral Flare) (APS-C / DX), Objektiv, SchwarzDas SIRUI 20mm T1.8 Anamorphic Objektiv ist ein hochentwickeltes Cine-Objektiv, das speziell für den Sony E-Mount konzipiert wurde. Mit einer konstanten 1.33x-Stauchung ermöglicht es beeindruckende Aufnahmen im 2.35:1-Breitbildformat, ideal für Filmemacher, die eine kinoreife Bildqualität anstreben. Die T1.8-Blende sorgt für eine geringe Schärfentiefe und hervorragende Leistung bei schwachem Licht, was die Kreativität bei der Bildgestaltung fördert. Mit einem Gewicht von etwa 480 g ist das Objektiv leicht und flexibel einsetzbar, auch in Kombination mit Gimbals. Die Konstruktion umfasst 16 Linsen in 12 Gruppen, darunter zylindrische und asphärische Linsen, die zusammen eine hohe optische Leistung gewährleisten. Das Objektiv bietet zudem Autofokus-Unterstützung und eine Vielzahl von praktischen Funktionen, die es zu einem wertvollen Werkzeug für professionelle Videoproduktionen machen. - Autofokus-Unterstützung durch STM-Motor - Minimale Fokussierdistanz von 0,4 m - 11 Blendenlamellen für elliptisches Bokeh - Fokussierbarer Bereich von 360° - Inklusive 5 zylindrische Linsen und 1 asphärische Linse.806,29 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Sirui 40AF 133X-XN 40mm T1.81.33X S35 AF Anamorphic Objektiv (Fuji X-mount, Neutral Flare), ObjektivDas SIRUI 40AF 133X-XN ist ein kompaktes Autofokus-Anamorphoten-Objektiv, das speziell für die Fuji X-Mount entwickelt wurde. Mit einem Gewicht von nur 632 g und einer Brennweite von 40 mm (äquivalent zu 42 mm im Vollformat) ist es ideal für eine Vielzahl von fotografischen Anwendungen, darunter Strassen-, Landschafts- und Porträtfotografie. Das Objektiv bietet einen konstanten Squeeze-Faktor von 1,33x, der es ermöglicht, ein beeindruckendes Breitbild-Seitenverhältnis von 2,35:1 zu erzeugen. Dies verleiht den Aufnahmen einen cineastischen Look, der durch ovales Bokeh und präzise Farbwiedergabe ergänzt wird. Der integrierte STM-Schrittmotor sorgt für schnellen und präzisen Autofokus, was die Erstellung von anamorpher Filmaufnahmen erheblich erleichtert. Mit einem praktischen AF/MF-Schalter können Benutzer je nach Bedarf zwischen Autofokus und manuellem Fokus wechseln, was die Flexibilität beim Filmen und Fotografieren erhöht. - Leichtes und kompaktes Design mit nur 632 g - 1,33x Squeeze-Faktor für cineastische Aufnahmen - Integrierter STM-Schrittmotor für schnellen Autofokus - AF/MF-Schalter für flexible Fokussierung - Ideal für humanistische Fotografie und Landschaftsaufnahmen.808,16 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Unbeteiligt, gelangweilt, unmotiviert, Fachbücher von Uri Weinblatt, Astrid HildenbrandWenn Jungs nicht mehr rausgehen, sich isolieren und den Kontakt zu anderen verlieren, können Eltern stabilisierende Schritte einleiten, um ihrem Sohn zu einem bewussteren Selbstbild zu verhelfen. Der gesellschaftliche Wandel betrifft die Identitätsentwicklung von Jungen empfindlich. Im Spagat zwischen traditionellen Männlichkeitsvorstellungen und modernen Geschlechterkonzeptionen, unter Leistungsdruck und inmitten globaler Problemlagen finden sich viele Jugendliche und junge Männer nicht zurecht. Die Reaktion ist oft Scham, die Symptome sind Abkapselung von Familie, Freunden und räumlicher Umwelt, gepaart mit übermässigem Konsum an Videospielen und Cannabis. Uri Weinblatt analysiert die Übergangsphase vom Jugendlichen zum Mann in Verbindung mit der Genese von Schamgefühlen. Er antwortet klar, konkret und kenntnisreich auf die Frage, wie Eltern ihre Söhne darin unterstützen können, ihre Scham zu regulieren, ihren Weg zu finden und selbstbewusst erwachsen zu werden.30,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Weinblatt, Uri: Unbeteiligt, gelangweilt, unmotiviertUnbeteiligt, gelangweilt, unmotiviert , Mit Jungs wieder in Kontakt kommen , Scheinwerferblenden & -gitter > Karosserie & Exterieur Styling , Erscheinungsjahr: 20220214, Produktform: Kartoniert, Autoren: Weinblatt, Uri, Übersetzung: Hildenbrand, Astrid, Seitenzahl/Blattzahl: 175, Abbildungen: mit einer Abbildungen und 2 Tabellen, Keyword: Cannabis; Coaching; Computerspiele; Eltern; Eltern-Coaching; Gras; Jugendliche; Junge Erwachsene; Jungen; Jungs; Kinder- und Jugendlichenpsychotherapie; Marihuana; Neue Autorität; Psychotherapie; Pubertät; Sucht; Söhne; Vermeidendes Verhalten; Vermeidung; Videospiele, Fachschema: Jugend~Jugendliche~Jung~Kinderpsychotherapie~Psychotherapie / Kinderpsychotherapie / Jugendpsychotherapie, Fachkategorie: Psychotherapie: Kinder und Jugendliche~Psychologie, Sprache: Deutsch, Thema: Orientieren, Warengruppe: TB/Angewandte Psychologie, Fachkategorie: Altersgruppen: Jugendliche, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vandenhoeck + Ruprecht, Verlag: Vandenhoeck + Ruprecht, Verlag: Vandenhoeck & Ruprecht, Länge: 200, Breite: 124, Höhe: 20, Gewicht: 212, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0016, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch, WolkenId: 272032928,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
Ähnliche Suchbegriffe für Istversteuerung
-
Sirui 20AF133X-EN 20mm AF Anamorphic Objektiv (Sony E-Mount, Neutral Flare) (APS-C / DX), Objektiv, SchwarzDas SIRUI 20mm T1.8 Anamorphic Objektiv ist ein hochentwickeltes Cine-Objektiv, das speziell für den Sony E-Mount konzipiert wurde. Mit einer konstanten 1.33x-Stauchung ermöglicht es beeindruckende Aufnahmen im 2.35:1-Breitbildformat, ideal für Filmemacher, die eine kinoreife Bildqualität anstreben. Die T1.8-Blende sorgt für eine geringe Schärfentiefe und hervorragende Leistung bei schwachem Licht, was die Kreativität bei der Bildgestaltung fördert. Mit einem Gewicht von etwa 480 g ist das Objektiv leicht und flexibel einsetzbar, auch in Kombination mit Gimbals. Die Konstruktion umfasst 16 Linsen in 12 Gruppen, darunter zylindrische und asphärische Linsen, die zusammen eine hohe optische Leistung gewährleisten. Das Objektiv bietet zudem Autofokus-Unterstützung und eine Vielzahl von praktischen Funktionen, die es zu einem wertvollen Werkzeug für professionelle Videoproduktionen machen. - Autofokus-Unterstützung durch STM-Motor - Minimale Fokussierdistanz von 0,4 m - 11 Blendenlamellen für elliptisches Bokeh - Fokussierbarer Bereich von 360° - Inklusive 5 zylindrische Linsen und 1 asphärische Linse.806,29 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sirui Saturn 50mm T2.9 1.6x anamorphotes Carbon-Vollformat-Objektiv L50N (Neutral Flare) (L-Mount, Vollformat), Objektiv, SchwarzDas SIRUI Saturn 50mm T2.9 1.6x anamorphotische Carbon-Vollformat-Objektiv L50N (Neutral Flare) ist ein hochentwickeltes Objektiv, das speziell für Filmemacher und Fotografen entwickelt wurde, die eine aussergewöhnliche Bildqualität und kreative Möglichkeiten suchen. Mit einem 1,6-fachen Squeeze-Faktor ermöglicht dieses Objektiv beeindruckende anamorphe Aufnahmen, die ein breites Seitenverhältnis von 2.4:1 im 3:2-Format oder 2.8:1 im 16:9-Format bieten. Die Verwendung von sorgfältig gestalteten asphärischen Elementen minimiert chromatische Aberration und sorgt für eine hohe Schärfe und Auflösung. Das Objektiv ist leicht und kompakt, was es ideal für den Einsatz in verschiedenen Aufnahmesituationen macht, sei es bei Weitwinkel- oder Nahaufnahmen. Das schöne ovale Bokeh, das durch den Squeeze-Faktor erzeugt wird, verleiht den Bildern eine besondere Ästhetik und Tiefe. Mit einem manuellen Fokussystem und einer Naheinstellgrenze von 0,9 Metern bietet das Objektiv vielseitige kreative Möglichkeiten für die Bildgestaltung. - 1,6-facher Squeeze-Faktor für anamorphe Aufnahmen - Hochwertige asphärische Elemente zur Minimierung chromatischer Aberration - Leichtes und kompaktes Design für einfache Handhabung - Schönes ovales Bokeh für ästhetische Bildgestaltung - Vielseitige Naheinstellgrenze von 0,9 Metern.1199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sirui Saturn 50mm T2.9 1.6x anamorphotes Carbon-Vollformat-Objektiv Sony E E50N (Neutral Flare) (Sony E, Vollformat), ObjektivDas SIRUI Saturn 50mm T2.9 1.6x anamorphotische Carbon-Vollformat-Objektiv ist speziell für Sony E-Mount-Kameras konzipiert und bietet eine herausragende Bildqualität für professionelle Filmproduktionen. Mit einem Squeeze-Faktor von 1.6x ermöglicht dieses Objektiv beeindruckende Seitenverhältnisse von 2.4:1 im 3:2-Format und 2.8:1 im 16:9-Format, was zu einem kinoreifen Seherlebnis führt. Die Verwendung von sorgfältig gestalteten asphärischen Elementen minimiert chromatische Aberration und sorgt für eine kompakte Bauweise, die das Gewicht des Objektivs auf nur 455 Gramm reduziert. Die Kombination aus hoher Auflösung und exzellenter Schärfe macht es ideal für eine Vielzahl von Aufnahmesituationen, von weitläufigen Landschaften bis hin zu detaillierten Nahaufnahmen. Das Objektiv erzeugt zudem ein charakteristisches ovales Bokeh, das die kreative Gestaltung von Bildern unterstützt und visuelle Tiefe verleiht. - 1.6x Squeeze-Faktor für kinoreife Seitenverhältnisse - Hochwertige asphärische Elemente zur Minimierung chromatischer Aberration - Leichtes Design mit nur 455 Gramm für einfache Handhabung - Vollformatkompatibilität für erweiterte Bildgestaltung - Schönes ovales Bokeh für kreative Bildkompositionen.1199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.